Trouver l'argent nécessaire à un projet d'innovation figure parmi les préoccupations majeures des dirigeants. La difficulté ne vient pas toujours d'un manque de dispositifs, mais plutôt de leur foisonnement et de leur complexité. Entre subventions, prêts, aides fiscales et fonds privés, il est facile de se perdre ou de passer à côté d'opportunités. Or un projet bien financé n'est pas seulement un projet doté de moyens : c'est un projet dont le plan de financement est cohérent avec ses étapes et ses risques. Cet article propose un panorama clair des principales sources de financement de l'innovation et une méthode pour les combiner intelligemment, sans se noyer dans les démarches.
Un plan de financement n'est pas un document figé : il se révise à mesure que le projet avance et que l'incertitude diminue. Ce qui semblait hors de portée au démarrage devient accessible une fois les premières preuves accumulées. Garder cette souplesse évite de renoncer trop tôt faute d'avoir trouvé, dès le premier jour, la totalité des moyens nécessaires.
Comprendre les besoins de financement
Avant de chercher des financements, il faut comprendre ce que l'on finance réellement. Un projet d'innovation traverse des phases aux besoins très différents. Au début, il s'agit d'explorer, de valider un concept, de construire un premier prototype : les montants sont modestes mais le risque est maximal. Plus tard, l'industrialisation et le déploiement commercial exigent des sommes plus lourdes, avec un risque mieux maîtrisé.
La première question à se poser n'est pas où trouver de l'argent, mais combien il en faut réellement et pour quoi. Un chiffrage précis, phase par phase, évite de solliciter des montants disproportionnés ou, à l'inverse, de sous-estimer les besoins et de se retrouver à court en cours de route. Cet exercice de projection, même imparfait, structure la recherche de financement et rassure les interlocuteurs. Un dirigeant qui sait exactement à quoi servira chaque euro inspire davantage confiance qu'un porteur de projet aux besoins flous, incapable de justifier le montant qu'il demande.
La trésorerie est le nerf de la guerre. Un projet peut être rentable sur le papier et pourtant échouer par manque de liquidités au mauvais moment. Anticiper les décalages entre les dépenses engagées et les rentrées, y compris le délai d'obtention des aides, protège contre l'asphyxie qui guette même les projets prometteurs.
Avant même de comparer les dispositifs, il faut accepter une idée simple : le bon financement dépend du moment. Une même entreprise a des besoins radicalement différents selon qu'elle explore un concept incertain ou qu'elle déploie une offre déjà validée. Confondre ces phases conduit à des erreurs coûteuses, comme s'endetter trop tôt sur un projet encore fragile. Raisonner par étapes de maturité aligne chaque besoin avec la source la mieux adaptée à son niveau de risque. Cette grille de lecture, plus utile qu'un catalogue exhaustif, structure toute la réflexion.
Cette gradation a une conséquence pratique : toutes les sources de financement ne conviennent pas à toutes les phases. Un financeur qui accepte le risque élevé du démarrage n'attend pas la même chose qu'un prêteur intervenant sur une croissance déjà engagée. Raisonner par étape de maturité permet d'aligner chaque besoin avec la source la plus adaptée. Cette lucidité évite deux erreurs symétriques : sous-financer une phase critique, ou s'endetter trop tôt sur un projet encore incertain. Le bon financement est celui qui correspond au niveau de risque du moment.
Les subventions et aides publiques
Les aides publiques constituent souvent la première ressource explorée, car elles ne diluent pas le capital et ne s'accompagnent pas toujours d'une obligation de remboursement. Elles prennent la forme de subventions, d'avances, ou de soutiens ciblés sur des thématiques prioritaires comme la transition écologique ou le numérique. Leur intérêt est réel, mais elles ont leurs contraintes.
Les aides ne se limitent pas aux subventions et aux crédits ; l'accompagnement non financier a aussi sa valeur. Un hébergement dans une structure dédiée, un accès à un réseau, un conseil expert, une mise en relation peuvent faire progresser un projet autant qu'un apport de trésorerie. Ces soutiens, souvent gratuits ou peu coûteux, sont fréquemment sous-utilisés. Les considérer comme partie intégrante du financement, au sens large, élargit les ressources mobilisables. Parfois, une introduction auprès du bon partenaire vaut davantage qu'une petite subvention obtenue au prix de longues démarches administratives.
Diversifier les sources réduit la dépendance à un financeur unique. Une entreprise qui a bâti tout son plan sur une seule aide se retrouve exposée si celle-ci est refusée ou retardée. Combiner plusieurs leviers, même modestes, apporte une résilience précieuse et une marge de négociation face à chacun.
Les aides publiques séduisent parce qu'elles ne diluent pas le capital et n'imposent pas toujours de remboursement, mais elles ont un coût caché : le temps. Monter un dossier solide, attendre l'instruction, puis rendre compte de l'utilisation des fonds mobilise des ressources non négligeables. Une aide obtenue au prix de mois d'attente peut arriver trop tard pour un projet qui devait avancer vite. Il faut donc anticiper largement et ne pas faire dépendre la survie d'un projet d'une subvention hypothétique. Ces aides jouent au mieux un rôle de levier.
Ces aides supposent généralement un dossier détaillé, un calendrier précis et un suivi rigoureux de l'utilisation des fonds. Les délais d'obtention peuvent être longs, ce qui suppose d'anticiper. Par ailleurs, une aide finance rarement la totalité d'un projet : elle vient en complément d'un apport propre. Il est donc rare de bâtir un financement uniquement sur des subventions. Elles jouent plutôt un rôle de levier, en réduisant le coût net d'un projet et en rassurant d'autres financeurs. Bien identifiées et bien montées, elles allègent significativement la charge, à condition de respecter scrupuleusement leurs règles.
Les prêts et financements bancaires
Le recours à l'emprunt reste une voie classique, y compris pour l'innovation, même si les banques se montrent prudentes face au risque. Des dispositifs spécifiques existent pour faciliter l'accès au crédit des projets innovants, notamment par des mécanismes de garantie qui réduisent le risque pris par le prêteur. Ces outils rendent l'endettement possible là où une banque hésiterait seule.
Le mélange des sources doit respecter les règles de cumul, qui varient selon les dispositifs. Certaines aides se combinent, d'autres s'excluent, et un même euro de dépense ne peut être financé deux fois. Méconnaître ces règles expose à devoir rembourser, parfois avec des pénalités. Se renseigner en amont sur la compatibilité des dispositifs envisagés fait partie d'une gestion rigoureuse du plan de financement. Cette vigilance, un peu fastidieuse, évite des régularisations douloureuses et préserve la crédibilité de l'entreprise auprès des financeurs publics comme privés, sensibles au respect des règles.
Enfin, il faut garder à l'esprit que le financement est un moyen, non une fin. L'objectif reste de mener le projet à terme et de créer de la valeur. Courir après les aides pour elles-mêmes, ou lever des fonds par effet de mode, détourne l'énergie de l'essentiel : construire une offre que le marché veut vraiment.
Le recours à l'emprunt souffre d'une réputation ambivalente en matière d'innovation, et pour cause : les banques répugnent au risque élevé des projets incertains. Des mécanismes de garantie existent pour lever cette réticence, en réduisant la perte potentielle du prêteur. L'avantage majeur du prêt est qu'il préserve le contrôle du dirigeant, qui ne cède aucune part de son entreprise. Sa contrepartie est une charge de remboursement qui pèse quelle que soit l'issue du projet. L'emprunt convient donc mieux aux phases où les revenus futurs sont raisonnablement prévisibles.
L'avantage du prêt est qu'il ne dilue pas la propriété de l'entreprise : le dirigeant garde le contrôle. Son inconvénient est l'obligation de rembourser, quelle que soit la réussite du projet, ce qui pèse sur la trésorerie. L'emprunt convient donc mieux aux phases où les revenus futurs sont raisonnablement prévisibles qu'aux phases très incertaines du démarrage. Certains financements dits mezzanine ou les prêts d'honneur offrent des formes intermédiaires, parfois sans garantie personnelle, utiles pour renforcer les fonds propres avant de solliciter un crédit classique.
Les aides fiscales
Les dispositifs fiscaux constituent un levier souvent sous-exploité. Ils permettent de récupérer une partie des dépenses engagées sous forme de réduction ou de remboursement d'impôt. Leur portée peut être significative, en particulier pour les activités de recherche et développement ou pour l'innovation au sens plus large.
Le calendrier des financements doit être synchronisé avec celui du projet. Une aide qui arrive après que la dépense a été engagée, ou un prêt débloqué trop tard, peut créer une tension de trésorerie fatale. Anticiper les délais d'instruction, souvent longs pour les aides publiques, et prévoir des solutions de relais évite l'asphyxie. Le meilleur plan de financement sur le papier échoue s'il ignore la dimension temporelle. Penser en flux, et pas seulement en montants, distingue une gestion financière solide d'un empilement théorique de ressources mal articulées avec la réalité du terrain.
Les aides fiscales constituent un levier discret mais puissant, trop souvent laissé de côté par méconnaissance. Leur logique diffère de celle des subventions : elles s'appliquent une fois les dépenses réalisées, ce qui les rend prévisibles pour peu que l'on maîtrise les règles. Elles n'apportent pas d'argent au démarrage, mais elles améliorent la rentabilité globale du projet et peuvent, dans certains cas, donner lieu à un remboursement précieux. Comme tout mécanisme fiscal, elles exigent rigueur et traçabilité.
L'intérêt de ces aides est qu'elles s'appliquent une fois les dépenses réalisées, ce qui les rend prévisibles pour peu que l'on connaisse les règles. Elles ne financent pas le démarrage, mais elles améliorent la rentabilité globale du projet et peuvent, dans certains cas, donner lieu à un remboursement précieux pour la trésorerie. Comme tout dispositif fiscal, elles exigent rigueur et traçabilité : il faut pouvoir justifier l'éligibilité des dépenses en cas de contrôle. Bien maîtrisées, elles complètent utilement les autres sources et méritent d'être intégrées dès la construction du plan de financement.
Lever des fonds privés
Quand un projet vise une forte croissance, l'ouverture du capital à des investisseurs devient une option. Les investisseurs privés, qu'il s'agisse de proches, de particuliers ou de fonds spécialisés, apportent des moyens conséquents en échange d'une part de l'entreprise. Ils prennent un risque élevé et attendent en retour une valorisation future importante.
La relation avec les financeurs se construit dans la durée et repose sur la confiance. Tenir ses engagements, rendre compte honnêtement, signaler les difficultés plutôt que les masquer : ces comportements bâtissent une réputation qui facilite les financements ultérieurs. Un financeur satisfait d'une première collaboration réinvestit plus volontiers ou recommande le porteur de projet. À l'inverse, une relation abîmée par un manque de transparence ferme des portes durablement. Le financement n'est pas une transaction ponctuelle, mais le début d'une relation qu'il faut soigner comme n'importe quel partenariat stratégique de l'entreprise.
Ouvrir son capital à des investisseurs est une décision lourde, à mûrir plutôt qu'à précipiter. Cette voie apporte bien plus que de l'argent : un réseau, une expérience, une crédibilité qui ouvrent des portes. Elle implique en contrepartie une dilution et un partage du pouvoir de décision, avec des attentes de rentabilité parfois pressantes. La levée de fonds convient aux projets à fort potentiel qui ont besoin d'accélérer, mais elle n'est pas une consécration en soi, contrairement à ce que suggère parfois l'air du temps.
Cette voie présente un double visage. D'un côté, elle apporte non seulement de l'argent mais aussi un réseau, une expérience et une crédibilité. De l'autre, elle implique une dilution et un partage du pouvoir de décision : le dirigeant doit rendre des comptes et parfois composer avec des attentes de rentabilité rapide. La levée de fonds convient aux projets à fort potentiel qui ont besoin d'accélérer, mais elle ne doit pas être vue comme une fin en soi. Ouvrir son capital est un engagement de long terme, à mûrir avec soin plutôt qu'à précipiter par effet de mode.
Combiner les sources intelligemment
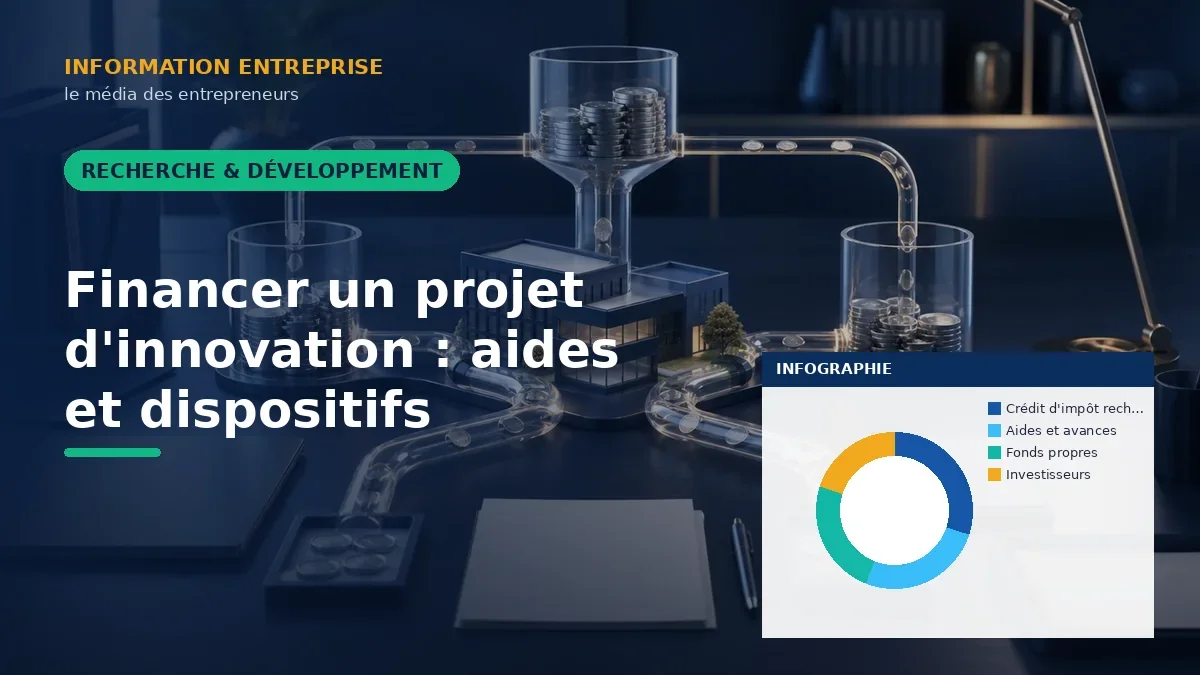
Rares sont les projets financés par une seule source. La force d'un plan de financement réside dans la combinaison cohérente de plusieurs leviers, chacun intervenant là où il est le plus pertinent. Le tableau suivant résume les caractéristiques des grandes familles de financement.
Il faut enfin résister à la tentation de faire du financement une fin en soi. Lever des fonds ou décrocher des aides n'est pas une réussite en soi ; ce n'est qu'un moyen au service d'un projet qui doit créer de la valeur. Certaines entreprises se perdent dans une course permanente aux dispositifs, au détriment du travail réel sur leur offre. Garder le cap sur l'essentiel, à savoir construire un produit ou un service que le marché veut, remet le financement à sa juste place : celle d'un outil, précieux mais subordonné, jamais d'un objectif ultime.
La construction du plan de financement se joue dans l'agencement des sources, pas dans leur simple addition. La règle générale, dictée par le bon sens, consiste à faire porter le risque le plus élevé par les financements qui l'acceptent, comme les subventions ou les fonds propres, et à réserver l'endettement aux phases plus sûres. Cet étagement protège la trésorerie et préserve la marge de manoeuvre du dirigeant. Empiler des remboursements sur un projet encore incertain fragilise l'ensemble.
| Source | Dilution | Remboursement | Phase adaptée |
|---|---|---|---|
| Subvention | Non | Rare | Démarrage, recherche |
| Prêt garanti | Non | Oui | Développement |
| Aide fiscale | Non | Sans objet | Toutes phases |
| Investisseur | Oui | Non | Forte croissance |
| Fonds propres | Non | Non | Amorçage |
La règle générale consiste à faire porter le risque le plus élevé par les financements qui l'acceptent, comme les subventions ou les fonds propres, et à réserver l'endettement aux phases plus sûres. Cet agencement protège la trésorerie et préserve la marge de manoeuvre du dirigeant.
Bâtir un dossier convaincant
Quel que soit le financeur visé, un même principe s'applique : la qualité du dossier fait la différence. Un financeur ne mise pas seulement sur une idée, mais sur la capacité de l'équipe à l'exécuter. Voici les éléments qui rassurent la plupart des interlocuteurs.
La qualité du dossier fait souvent la différence, quel que soit le financeur sollicité. Un interlocuteur ne mise pas sur une idée seule, mais sur la capacité d'une équipe à l'exécuter, ce qui déplace l'attention vers la crédibilité et la clarté. Un dossier qui reconnaît honnêtement ses incertitudes et montre comment il compte les gérer inspire davantage confiance qu'une présentation triomphaliste sans faille apparente. La sincérité paie plus que la survente. Une preuve d'intérêt concrète de clients réels rassure toujours.
- Un problème clair et un marché crédible, décrits sans exagération.
- Une preuve d'intérêt concrète, même modeste, de la part de clients.
- Un plan réaliste, avec des étapes et des besoins chiffrés.
- Une équipe crédible, capable de mener le projet.
- Une vision honnête des risques et des moyens de les gérer.
La sincérité paie plus que la survente. Un dossier qui reconnaît ses incertitudes et montre comment les traiter inspire davantage confiance qu'une présentation triomphaliste sans faille apparente. Adapter le discours à chaque type de financeur, sans travestir la réalité, augmente sensiblement les chances de succès.
Conclusion
Financer un projet d'innovation ne consiste pas à courir après la première aide venue, mais à construire un plan cohérent où chaque source trouve sa place selon la phase et le risque. Subventions, prêts, aides fiscales et fonds privés ne s'opposent pas : ils se combinent. La clé réside dans l'anticipation, la connaissance des dispositifs et la qualité du dossier présenté. En raisonnant par étapes de maturité et en faisant porter chaque risque par le financement le mieux armé pour l'assumer, une entreprise se donne les moyens de mener son projet à terme sans fragiliser sa trésorerie.